
Financement participatif agricole : MiiMOSA ou Hectarea, quelles différences ?
Le financement participatif agricole s'est fait une place en France depuis une dizaine d'années. D'un côté, des épargnants veulent savoir où part leur argent. De l'autre, des agriculteurs se heurtent aux exigences des banques, surtout au moment de s'installer ou d'acheter des terres. MiiMOSA et Hectarea reviennent souvent dans les recherches, mais les deux plateformes ne financent pas la même chose.
MiiMOSA finance des projets d'exploitation : un bâtiment, du matériel, un atelier de transformation, une unité de méthanisation. Le soutien prend la forme d'un don avec contrepartie, d'un prêt rémunéré ou d'obligations. Hectarea finance l'achat de terres agricoles. L'épargnant souscrit des obligations émises par Hectarea La Foncière, qui achète la parcelle puis la loue à un agriculteur par bail rural.
Fonctionnement, rendement, frais, fiscalité, risques et impact : on passe tout en revue ci-dessous, avec une question en tête. Qu'achète-t-on vraiment avec son argent, et quel risque prend-on ?
La réponse courte. Avec MiiMOSA, vous financez l'activité d'un agriculteur. Avec Hectarea, vous financez la terre sur laquelle il travaille. Le premier modèle propose des durées plus courtes et des taux fixés par contrat. Le second vise des revenus issus des fermages et une éventuelle plus-value à la revente, sur 7 à 10 ans. Dans les deux cas, le capital n'est pas garanti.
Au sommaire
MiiMOSA vs Hectarea : le comparatif en un coup d'œil
Les deux plateformes partagent un objectif, soutenir l'agriculture française, mais le contrat que vous signez n'a presque rien en commun. Le tableau reprend les critères qui comptent au moment de choisir.
| Critère | MiiMOSA | Hectarea |
|---|---|---|
| Ce que vous financez | L'activité d'une exploitation ou d'une entreprise alimentaire | L'acquisition de foncier agricole loué à un agriculteur |
| Forme | Don avec contrepartie, prêt rémunéré, obligations | Obligations émises par Hectarea La Foncière |
| Ticket d'entrée | Dès 50 à 100 € selon les projets | Dès 100 € (investissement direct dès 100 000 €) |
| Rémunération | Contreparties en nature (don) ou intérêts contractuels (prêt) | Revenus issus des fermages, de 2 à 4 % par an, et plus-value potentielle |
| Durée | De quelques mois à 7 ans, 54 mois en moyenne pour les prêts | Généralement 7 à 10 ans |
| Remboursement du capital | Progressif, au fil des échéances (prêt amortissable) | À la revente du terrain, en fin d'opération |
| Risque principal | Défaut ou retard de l'emprunteur | Valeur du foncier, défaut de locataire, risque émetteur |
| Propriété de la terre | Non | Non, la terre appartient à la foncière |
| Capital garanti | Non | Non |
Données indicatives relevées en novembre 2026. Le montant minimum et les conditions exactes dépendent de chaque opération : vérifiez-les dans la documentation du projet avant de souscrire.
Combien rapporterait un placement dans la terre ?Estimez vos revenus de fermage et la valeur possible à la revente selon votre montant et votre horizon.
Lancer le simulateurComment fonctionne le financement participatif agricole sur MiiMOSA et Hectarea ?
MiiMOSA : financer directement des projets agricoles et alimentaires
MiiMOSA met en relation des porteurs de projet et des particuliers selon trois formules. Le don avec contrepartie ressemble à une prévente : vous versez 30, 50 ou 150 € et vous recevez en échange des produits de la ferme, une visite ou un séjour. Il n'y a ni intérêt ni remboursement. Une collecte de ce type sert souvent à lancer un petit équipement, comme une chambre froide, un pressoir ou un local de vente à la ferme.
Le prêt rémunéré fonctionne comme un crédit classique, sauf que les prêteurs sont des particuliers. L'emprunteur rembourse chaque mois, chaque trimestre ou chaque année un capital assorti d'un taux d'intérêt fixé dès le départ. Les montants en jeu sont plus élevés : achat de matériel, construction d'un bâtiment d'élevage, unité de méthanisation, panneaux photovoltaïques. Les obligations suivent une logique proche, avec un remboursement souvent prévu en fin de contrat.
Hectarea : investir dans le foncier agricole sans acheter soi-même une parcelle
Hectarea part d'une terre à acheter et d'un agriculteur qui en a besoin, pour s'installer, s'agrandir ou reprendre la ferme familiale. L'équipe étudie la parcelle (qualité des sols, accès à l'eau, prix pratiqués dans le secteur) et la solidité du projet agricole. Hectarea La Foncière émet ensuite des obligations accessibles dès 100 €. L'argent réuni sert à acheter la terre, que la foncière loue à l'exploitant par bail rural.
Le fermage payé chaque année par l'agriculteur alimente les intérêts versés aux obligataires. Au terme de l'opération, généralement entre 7 et 10 ans, l'agriculteur peut acheter sa terre grâce à son option d'achat, une fois son exploitation consolidée. À défaut, la parcelle est revendue. Les obligations sont alors remboursées. L'ensemble du parcours est détaillé sur la page comment fonctionne Hectarea.
Pour le détail : Comprendre l'offre Hectarea et Comprendre les risques et les informations de l'offre.
Un exemple concret. En Haute-Vienne, la famille Simonet exploitait 62 hectares à Fromental. La cession du bail entre générations exposait le petit-fils à une indivision successorale compliquée. Avec la Safer Nouvelle-Aquitaine, la foncière Hectarea a racheté les terres, que la famille continue de cultiver en fermage. L'exploitant explique dans la presse agricole avoir ainsi repoussé de dix ans un investissement foncier d'environ 100 000 €.
Prêteur, obligataire ou propriétaire : quelles différences juridiques ?
Le donateur sur MiiMOSA n'a aucun droit financier. Il reçoit sa contrepartie, rien de plus. Le prêteur détient une créance sur l'exploitation ou la société qui a emprunté. Si elle ne paie plus, il devient créancier dans une éventuelle procédure collective, souvent derrière la banque et les créanciers privilégiés.
L'obligataire Hectarea détient une créance sur Hectarea La Foncière, pas un titre de propriété. Il ne peut ni visiter librement la parcelle, ni l'exploiter, ni la revendre lui-même. La foncière est propriétaire. Selon Hectarea, les obligations sont adossées à une hypothèque de premier rang sur le terrain acquis, et la société Hectarea est juridiquement séparée de la foncière qui émet les titres. Si la société de gestion rencontrait des difficultés, les terres ne seraient donc pas mêlées à ses propres dettes. Pour comprendre la mécanique d'un emprunt obligataire, ce guide sur le fonctionnement des obligations reprend les bases.
Voici le trajet de votre argent dans chacun des deux modèles.
Quels rendements espérer avec MiiMOSA et Hectarea ?
MiiMOSA : des intérêts contractuels variables selon les projets
Sur MiiMOSA, chaque prêt affiche son taux. Les projets agricoles classiques tournent souvent entre 2 et 6 % par an. Les projets d'énergie renouvelable proposés depuis 2024 sont allés plus haut, autour de 7 à 9 % pour certains. Ce taux est un maximum : il n'est atteint que si l'emprunteur rembourse tout, à l'heure.
Les statistiques publiées par la plateforme montrent l'écart possible. Au 19 mars 2026, MiiMOSA indiquait 6 321 projets financés, 120 millions d'euros prêtés, une durée moyenne de 54 mois et un taux de rendement interne moyen depuis sa création de 0,78 %, net de risque. Le taux de défaut, qui compte les retards de plus de six mois et les procédures collectives, atteignait 25,32 % en nombre de projets.
Ces chiffres demandent un peu de recul. Un retard n'est pas une perte définitive, et une partie des sommes est parfois récupérée plus tard. La méthode de calcul compte aussi : un taux exprimé en nombre de projets ne donne pas le même résultat qu'un taux en volume prêté. Reste que le rendement moyen réellement obtenu se situe loin des taux affichés sur les fiches projet, et c'est cet indicateur qu'il faut regarder.
Hectarea : des revenus réguliers et une plus-value potentielle
Le rendement d'une obligation Hectarea se décompose en deux parts. La première vient des fermages : Hectarea annonce des revenus de 2 à 4 % par an. Le fermage est encadré par arrêté préfectoral dans chaque département et révisé chaque année selon l'indice national des fermages. Il est donc peu spéculatif, mais il ne s'envole pas non plus.
La seconde part dépend du prix de la terre au moment de la revente. Hectarea vise une rentabilité annuelle totale de 4 à 6 %, sans garantie. La plateforme a été fondée en 2022 et la plupart de ses opérations n'ont pas encore atteint leur terme. La rentabilité totale reste donc une cible, alors que le rendement courant issu des fermages est déjà observable sur les opérations en cours.
Quels frais et quelle fiscalité pour les investisseurs ?
Les deux plateformes ne se rémunèrent pas au même endroit. Sur MiiMOSA, les commissions sont prélevées sur le porteur de projet : 8 % de la collecte pour un don, et pour un prêt 4 % HT du montant emprunté plus 1 % par an du capital restant dû. Le taux affiché au prêteur est déjà net de ces frais. Chez Hectarea, les frais sont publiés pour chaque opération et pèsent sur la performance de l'investisseur.
| Frais Hectarea | Montant | Ce qu'ils couvrent |
|---|---|---|
| À la souscription | 8 à 10 % | Recherche et analyse des terres, montage juridique et financier |
| Gestion | 5 à 12 % des fermages | Gestion des baux, suivi des exploitants, documents légaux |
| À la revente | 8 à 12 % de la plus-value | Prélevés uniquement s'il y a une plus-value |
| Retrait | 1,20 € TTC | Seulement pour les retraits inférieurs à 50 € |
Côté impôts, les intérêts d'un prêt participatif comme ceux d'une obligation Hectarea sont soumis par défaut au prélèvement forfaitaire unique. Depuis le 1er janvier 2026, la loi de financement de la Sécurité sociale a relevé la CSG sur les revenus du capital de 9,2 à 10,6 %. Le PFU passe ainsi de 30 à 31,4 % : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Vous pouvez opter pour le barème progressif si votre tranche marginale est faible. La plus-value réalisée au remboursement des obligations Hectarea relève du même régime. Les dons avec contrepartie, eux, ne génèrent aucun revenu imposable.
Simulation : que peuvent rapporter 1 000 € investis ?
Le simulateur ci-dessous compare un prêt participatif type et une obligation foncière type, dans trois scénarios. Les hypothèses par défaut sont prudentes et modifiables. Il s'agit d'un exercice pédagogique, pas d'une prévision de performance.
Comparateur de scénarios
Prêt participatif type
Obligation foncière type
Ajuster les hypothèses
Prêt amortissable à annuités constantes. Obligation foncière : fermage versé chaque année sur le nominal, commission de 10 % sur la plus-value éventuelle. Les frais de souscription, propres à chaque opération, ne sont pas modélisés.
MiiMOSA et Hectarea : quels risques pour votre épargne ?
L'AMF le rappelle dans ses mises en garde : prêts et obligations participatifs peuvent entraîner une perte totale du capital, et leur remboursement n'est jamais garanti. La nature du risque change pourtant d'un modèle à l'autre.
Le risque de défaut d'un projet financé sur MiiMOSA
Prêter à une exploitation, c'est dépendre de sa trésorerie. Une mauvaise récolte, une épizootie, la hausse du prix de l'énergie ou la perte d'un client peuvent suffire à suspendre les remboursements. Les petites structures ont peu de marge pour absorber un choc. Le taux de défaut publié par MiiMOSA montre que ces situations ne relèvent pas de l'exception. La parade classique consiste à répartir son épargne sur de nombreux projets de secteurs et de régions différents, pour qu'un défaut isolé pèse peu sur l'ensemble.
Les risques spécifiques à l'investissement foncier sur Hectarea
Le prix des terres peut baisser, ou stagner sur dix ans, selon la région et la filière. Le bail rural protège fortement le fermier : durée minimale de neuf ans, renouvellement quasi automatique, fermage plafonné. Une terre louée se revend donc généralement moins cher qu'une terre libre. Si l'exploitant cesse son activité, la foncière doit trouver un nouveau preneur, et les fermages peuvent manquer pendant cette période. La revente elle-même peut prendre du temps, car le marché foncier agricole est étroit et encadré par la Safer.
Il reste enfin le risque émetteur : si la foncière ne pouvait pas honorer ses obligations, l'hypothèque de premier rang permettrait de faire valoir les droits des investisseurs sur le terrain, sans garantir pour autant le montant récupéré.
Quelle plateforme permet de récupérer son argent le plus facilement ?
Sur un prêt amortissable, le capital revient par morceaux à chaque échéance. Au bout de la moitié de la durée, vous avez déjà récupéré une bonne partie de votre mise, si l'emprunteur paie. Il n'existe pas de marché secondaire pour revendre un prêt avant son terme. Le don, lui, ne se récupère pas.
Chez Hectarea, les fermages sont versés régulièrement, mais le capital reste immobilisé jusqu'à la revente du terrain, soit 7 à 10 ans en général. Il n'y a pas de marché secondaire organisé. Ce placement convient donc à une épargne dont vous n'aurez pas besoin avant cette échéance, pas à une réserve de précaution.
Comment vérifier la fiabilité d'un investissement agricole ?
Commencez par l'intermédiaire. Une plateforme de financement participatif doit disposer d'un agrément européen de prestataire de services de financement participatif, que vous pouvez vérifier sur le site de l'AMF. Consultez aussi la liste noire de l'AMF en cas de doute sur un site inconnu. Lisez ensuite la fiche d'informations clés de l'investissement et la documentation d'émission : identité de l'émetteur, durée, conditions de remboursement, sûretés, frais. Une garantie annoncée doit être précisée par écrit, avec son rang et son périmètre. Enfin, demandez les comptes de l'emprunteur ou le détail de l'évaluation foncière, et posez vos questions avant de souscrire.
Quel impact concret sur l'agriculture française ?
Soutenir l'activité agricole : installations, diversification et circuits courts
Le modèle de MiiMOSA agit sur l'outil de travail. Une collecte en don peut financer un atelier de transformation qui permet de vendre du jus ou du fromage au lieu de livrer la matière première. Un prêt peut aider à moderniser un bâtiment ou à produire de l'énergie sur la ferme. L'effet est direct et visible, souvent à l'échelle d'une saison.
Faciliter l'accès aux terres agricoles et la transmission des exploitations
Le foncier est le premier frein à l'installation. Près de la moitié des agriculteurs français pourraient partir à la retraite d'ici 2030, et les candidats à la reprise doivent souvent acheter des terres avant même d'avoir investi dans le matériel ou le cheptel. Quand la foncière achète la terre, l'agriculteur conserve sa capacité d'emprunt pour son exploitation. Hectarea sélectionne aussi des projets engagés dans l'agroécologie ou l'agriculture biologique, ce qui oriente l'usage des terres sur la durée du bail.
Étude de cas : une exploitation financée par les deux plateformes
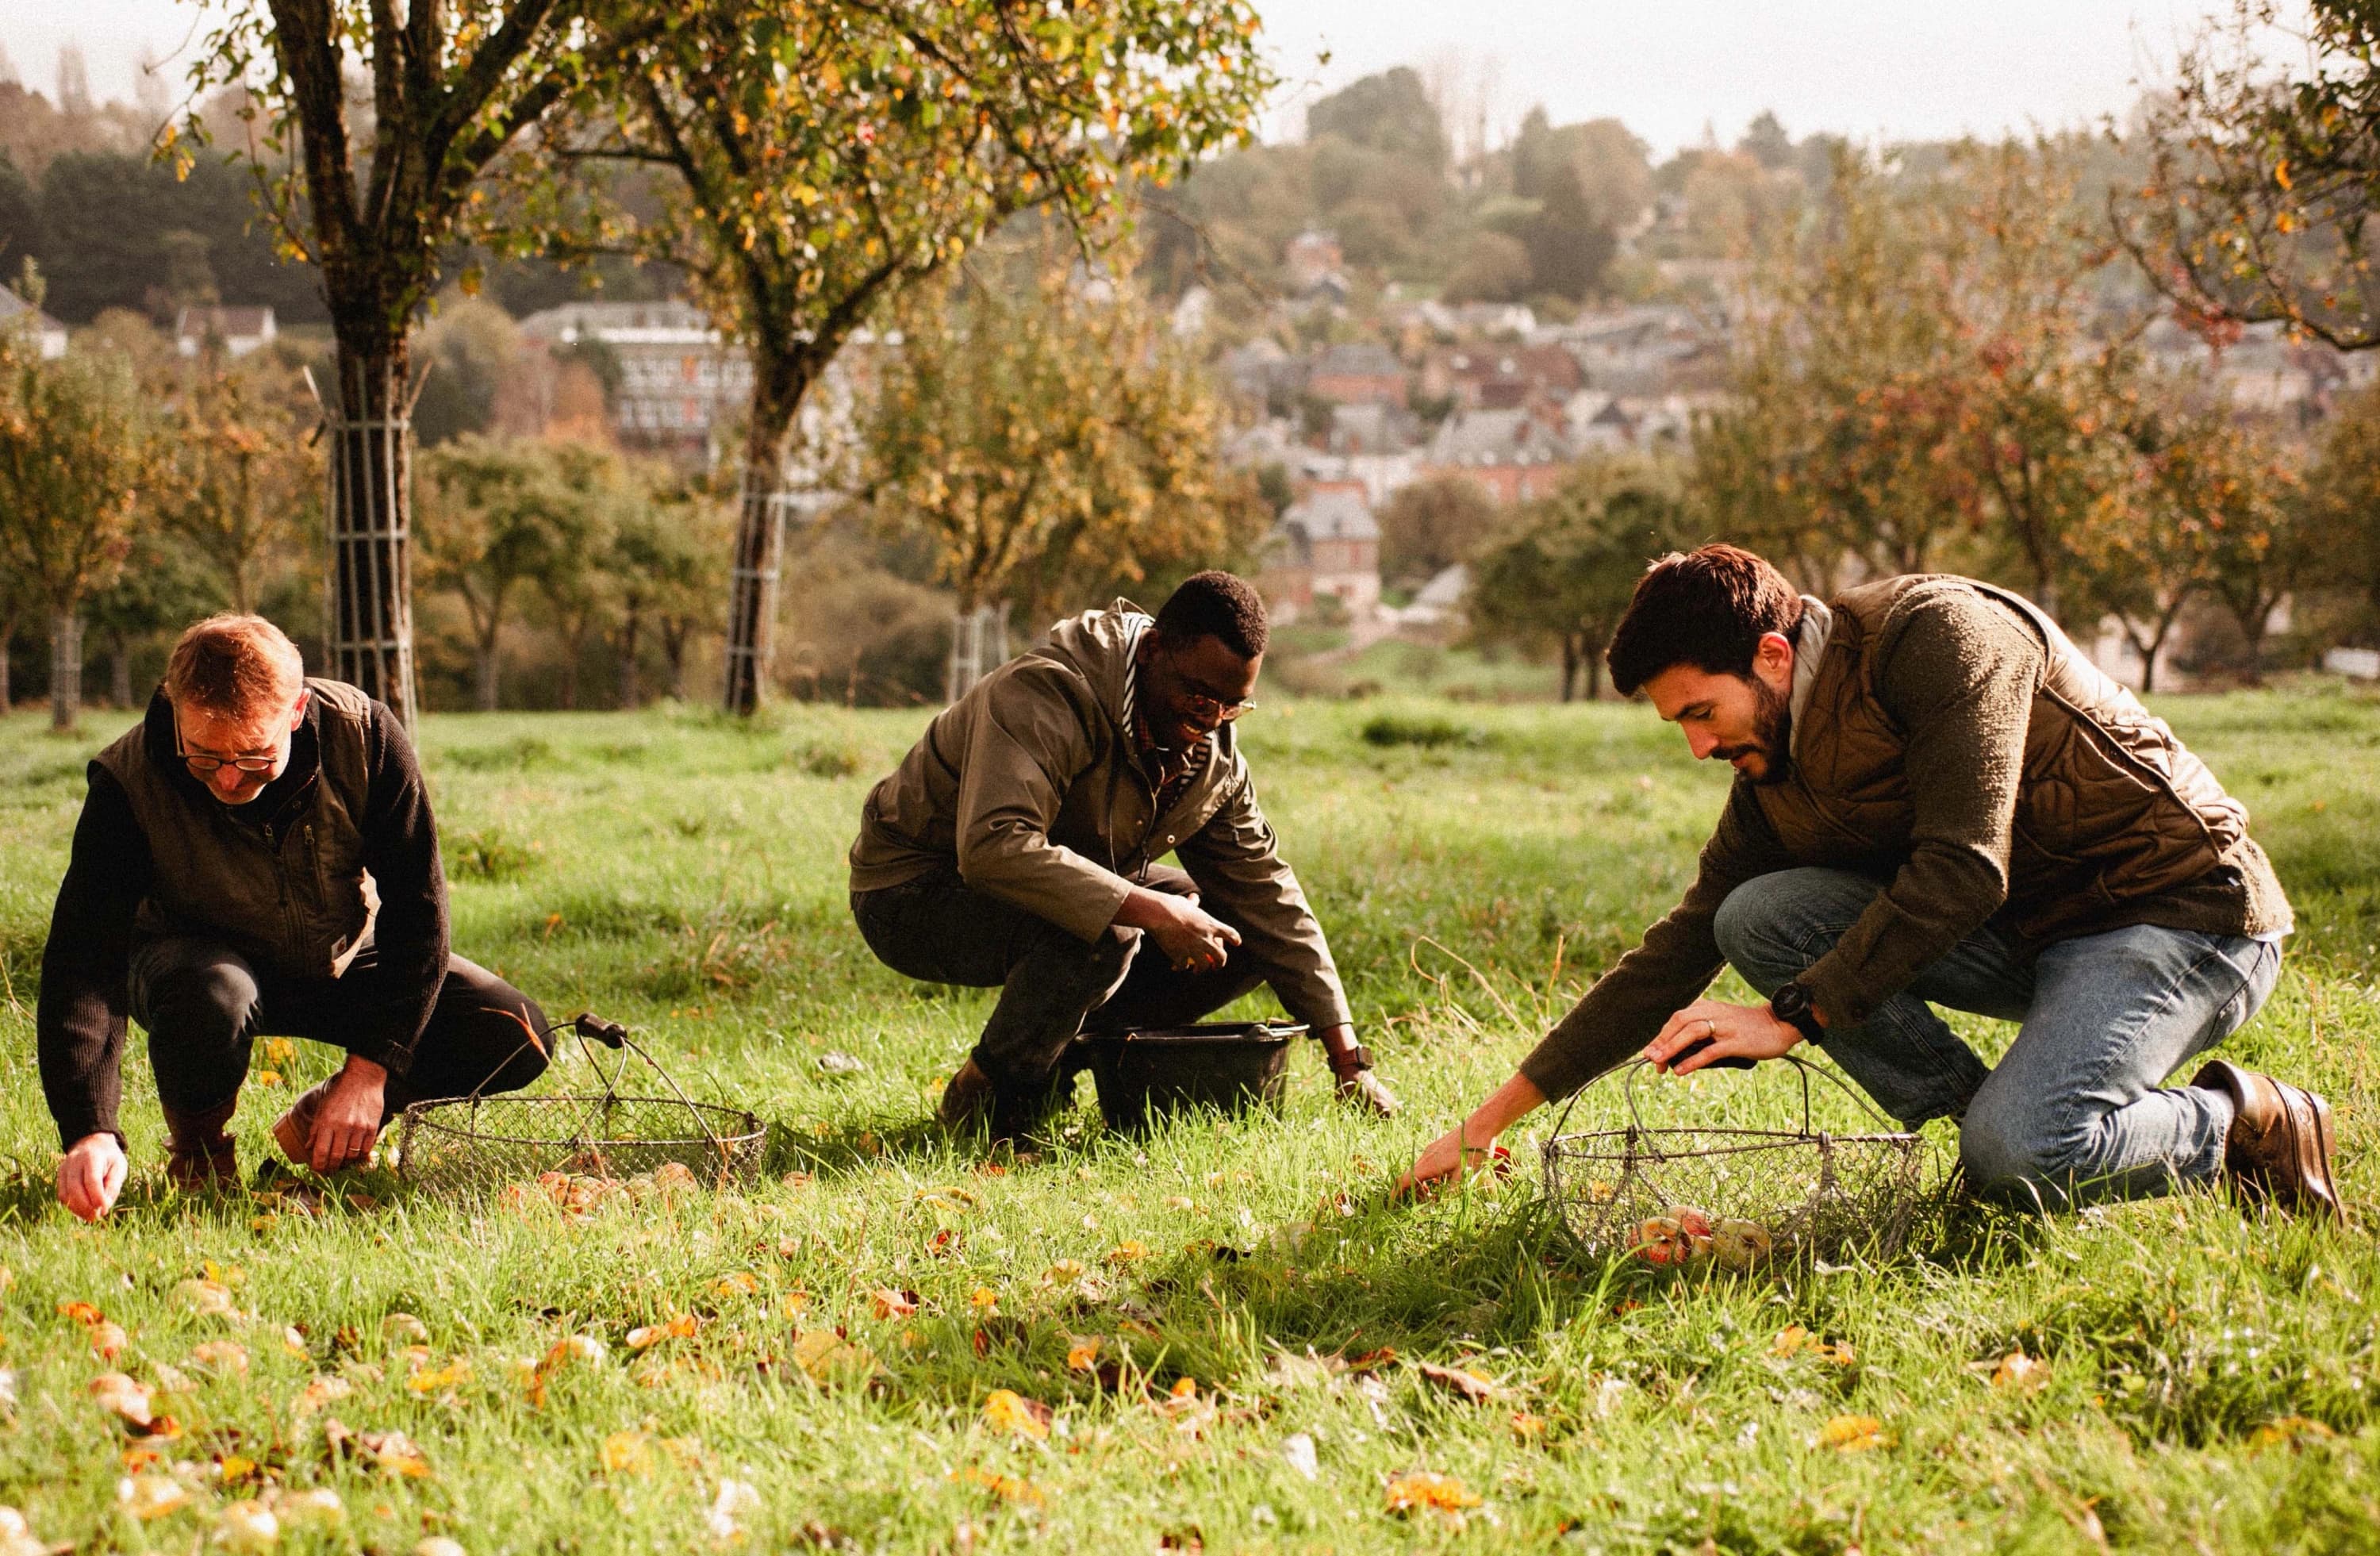
Le domaine de la famille Marois, à Cambremer, au cœur du Pays d'Auge, illustre bien la complémentarité des deux approches. Hectarea a accompagné l'acquisition de vergers de l'exploitation. En parallèle, Paul Marois, 15 ans, et Antoine Marois ont lancé sur MiiMOSA une collecte en don avec contrepartie pour créer une huilerie sur la ferme.
La même ferme a eu besoin des deux. Le foncier assure la base de production sur le long terme, la collecte finance un projet de diversification à court terme. Pour l'épargnant, ce sont deux engagements différents : l'un rapporte une huile de noix et une visite, l'autre des fermages pendant plusieurs années.
MiiMOSA ou Hectarea : quelle plateforme choisir selon votre profil ?
Vous souhaitez faire un don et recevoir des produits locaux
Les campagnes en don avec contrepartie de MiiMOSA correspondent à cet objectif. Vous soutenez un projet précis, vous recevez des produits ou une expérience, et vous n'attendez pas de rendement financier. C'est une forme de prévente solidaire, avec un budget souvent modeste.
Vous souhaitez prêter sur une durée définie avec des intérêts
Le prêt rémunéré vous permet de connaître dès le départ le taux et le calendrier des remboursements, sur trois à sept ans en général. Chaque emprunteur doit être évalué : chiffre d'affaires, endettement, expérience, solidité du débouché. La diversification sur un grand nombre de projets reste la meilleure protection face au taux de défaut constaté.
Vous voulez soutenir l'accès à la terre sur le long terme
L'approche foncière d'Hectarea s'adresse aux épargnants qui acceptent d'immobiliser leur capital 7 à 10 ans en échange de revenus réguliers et d'un actif réel, la terre, en garantie. Le placement est peu liquide et son rendement total dépend du prix des terres à la revente. En contrepartie, l'impact est structurel : chaque opération permet à un agriculteur de travailler sans porter le poids de l'achat foncier.
Peut-on investir à la fois sur MiiMOSA et Hectarea ?
Oui, et les deux modèles se combinent assez naturellement. Des prêts courts remboursés au fil de l'eau d'un côté, une obligation foncière longue de l'autre : les risques ne portent pas sur les mêmes événements. Cette répartition limite la dépendance à un seul type d'aléa, sans pour autant constituer une garantie. Le test ci-dessous vous aide à situer votre priorité.
Quel modèle correspond à votre épargne ?
1. Qu'attendez-vous en priorité de votre argent ?
2. Combien de temps pouvez-vous immobiliser cette somme ?
3. Qu'est-ce qui compte le plus pour vous côté impact ?
Comment investir ou financer son exploitation avec ces plateformes ?
Pour un particulier : les cinq vérifications avant de souscrire
Fixez d'abord un budget que vous pouvez perdre sans mettre vos projets en danger. Beaucoup de conseillers recommandent de ne pas consacrer plus de 10 % de son patrimoine financier aux placements participatifs. Choisissez ensuite le projet en lisant la fiche dans le détail : qui emprunte ou qui exploite, pour quoi faire, dans quelle région. Troisième étape, la documentation financière, c'est-à-dire la fiche d'informations clés, les comptes de l'exploitation ou l'évaluation de la parcelle. Évaluez ensuite le risque réel, en regardant les statistiques de défaut de la plateforme plutôt que le taux affiché. Enfin, vérifiez le calendrier : date des premiers versements, rythme des remboursements, durée totale et conditions de sortie.
Pour un agriculteur : faut-il choisir MiiMOSA ou Hectarea pour se financer ?
Tout dépend du besoin. Pour la trésorerie, le matériel, un bâtiment ou un projet de diversification, une collecte en don ou un prêt participatif sur MiiMOSA est adapté. Le porteur de projet supporte alors les commissions de la plateforme et doit présenter un dossier solide au comité d'investissement.
Pour l'accès à la terre, la réponse est foncière. Hectarea intervient quand un agriculteur doit acheter des parcelles pour s'installer, s'agrandir ou reprendre une exploitation familiale. La foncière achète, l'agriculteur loue par bail rural et paie un fermage encadré par l'arrêté préfectoral de son département. Les étapes sont connues : premier échange sur le projet, étude de la parcelle et du plan d'exploitation, validation, collecte auprès des investisseurs, acquisition puis signature du bail. Un projet compatible avec l'agroécologie ou l'agriculture biologique est privilégié.
Agriculteur, vous cherchez des terres ?Installation, agrandissement ou transmission : présentez votre projet et voyons ensemble comment financer votre foncier.
Financer ma terreFAQ : les questions fréquentes sur MiiMOSA et Hectarea
Quelle est la différence principale entre MiiMOSA et Hectarea ?
MiiMOSA finance l'activité des exploitations agricoles et alimentaires par des dons avec contrepartie, des prêts ou des obligations. Hectarea finance l'achat de terres agricoles par des obligations émises par Hectarea La Foncière, qui loue ensuite ces terres à des agriculteurs.
Quel montant minimum faut-il investir sur MiiMOSA ou Hectarea ?
Sur MiiMOSA, le minimum varie selon les projets, généralement entre 50 et 100 € pour un prêt et quelques euros pour un don. Sur Hectarea, il est possible d'investir dès 100 € en obligations, et dès 100 000 € en investissement direct.
Peut-on perdre son argent avec ces plateformes ?
Oui. Comme tout prêt ou obligation non coté, ces placements comportent un risque de perte partielle ou totale du capital. Sur MiiMOSA, le risque vient surtout du défaut de l'emprunteur. Sur Hectarea, il tient à la valeur des terres, à la vacance locative et à la solidité de l'émetteur.
Devient-on propriétaire d'une terre agricole avec Hectarea ?
Non. En souscrivant des obligations, vous détenez une créance sur Hectarea La Foncière, qui est propriétaire de la terre. Selon Hectarea, ces obligations sont adossées à une hypothèque de premier rang sur le terrain acquis.
Les rendements de MiiMOSA et Hectarea sont-ils garantis ?
Non. Les taux des prêts MiiMOSA sont contractuels mais dépendent du remboursement effectif de l'emprunteur. Chez Hectarea, les fermages de 2 à 4 % par an et la rentabilité totale visée de 4 à 6 % sont des objectifs, sans garantie.
Peut-on récupérer son investissement avant la fin du projet ?
Il n'existe pas de marché secondaire organisé sur ces deux plateformes. Sur un prêt amortissable, le capital revient progressivement à chaque échéance. Sur Hectarea, le capital est remboursé à la revente du terrain, généralement après 7 à 10 ans, tandis que les fermages sont versés en cours de route.
Quelle solution choisir pour financer une installation agricole ?
Pour l'achat de terres, une solution foncière comme Hectarea évite à l'agriculteur de s'endetter sur le foncier, qu'il loue par bail rural. Pour le matériel, les bâtiments ou la trésorerie de démarrage, un prêt ou une collecte en don sur MiiMOSA peut compléter le plan de financement.
Deux solutions complémentaires pour financer l'agriculture
MiiMOSA et Hectarea répondent à deux besoins distincts d'une même ferme : faire tourner l'exploitation d'un côté, garder l'accès à la terre de l'autre. Le choix dépend du projet que vous voulez soutenir, du statut juridique de votre placement, du temps pendant lequel votre argent sera immobilisé, du risque que vous acceptez et de ce que vous attendez en retour, des intérêts, des fermages ou un panier de produits. Les deux peuvent très bien cohabiter dans une même épargne.
Investissez dans la terre agricole dès 100 €Découvrez les projets en cours, leurs agriculteurs et les revenus visés pour chaque opération.
Simuler mon investissementAvertissement. Investir dans des prêts ou des obligations non cotés présente un risque de perte partielle ou totale du capital et un risque d'illiquidité. Les performances passées ne préjugent pas des performances futures. Cet article a une vocation informative et ne constitue pas un conseil en investissement.
Sources. Statistiques de performance publiées par MiiMOSA (données au 19 mars 2026) ; comparatif des plateformes de crowdfunding de Finance Héros ; centre d'aide Hectarea, rubriques fonctionnement, commissions et risques ; AMF, mises en garde sur le financement participatif ; loi de financement de la Sécurité sociale pour 2026 et impots.gouv.fr pour la fiscalité des revenus du capital ; page projet « Huilerie du Pays d'Auge » sur MiiMOSA ; témoignage de la famille Simonet publié par Réussir.